
Marketing stratégique et gestion patrimoniale : construire une trajectoire cohérente pour l’entreprise et la famille
Une entreprise prospère ne se construit pas uniquement avec un bon produit ou une stratégie commerciale efficace. Elle repose aussi sur des décisions patrimoniales cohérentes : Rémunération du dirigeant, protection de la famille, financement des projets, préparation de la retraite, transmission et maîtrise des risques.
Le marketing stratégique et la gestion patrimoniale peuvent sembler appartenir à deux univers différents. Pourtant, ils répondent à une même question essentielle :
Comment prendre aujourd’hui les bonnes décisions pour créer, protéger et transmettre de la valeur demain ?
Chez Latium Patrimoine, l’objectif est de rendre ces sujets plus simples, plus lisibles et plus accessibles, grâce à une approche pédagogique, indépendante et sans promesse miracle.
Deux stratégies, une même vision$
Le marketing stratégique permet de comprendre un marché, de positionner une offre, de choisir ses priorités et d’allouer intelligemment ses ressources.
La gestion patrimoniale poursuit une logique comparable, mais appliquée à la personne, à la famille et à l’entreprise.
Dans les deux cas, il est nécessaire de :
- Faire un état des lieux précis.
- Identifier les objectifs prioritaires.
- Mesurer les risques et les contraintes.
- Définir une trajectoire réaliste.
- Mettre en place des actions cohérentes.
- Mesurer et ajuster régulièrement les résultats.
Sans cette vision globale, les décisions sont souvent prises séparément.
La performance ne résulte donc pas de décisions isolées, mais de leur cohérence d’ensemble.
L’entreprise et le patrimoine personnel sont liés
Pour un dirigeant, la frontière entre vie professionnelle et vie personnelle est souvent moins nette qu’il n’y paraît.
L’entreprise peut représenter :
- La principale source de revenus.
- Une part importante du patrimoine.
- Un outil de création de valeur.
- Un projet de vie.
- Un futur capital à transmettre ou à céder.
Cette concentration crée des opportunités, mais aussi des risques. Une baisse d’activité, une dépendance à quelques clients, un accident de la vie ou une mauvaise anticipation fiscale peuvent affecter simultanément l’entreprise et la famille.
C’est pourquoi une réflexion patrimoniale pertinente doit intégrer les deux dimensions :
Côté professionnel
- Positionnement et développement de l’activité.
- Rentabilité et trésorerie.
- Choix de la rémunération.
- Protection du dirigeant.
- Financement des investissements.
- Préparation d’une cession ou d’une transmission.
Côté personnel
- Budget et capacité d’épargne.
- Constitution d’une épargne de précaution.
- Protection du conjoint et des enfants.
- Acquisition de la résidence principale ou d’un bien immobilier.
- Préparation de la retraite.
- Organisation de la transmission.
L’objectif n’est pas de multiplier les solutions, mais de vérifier que chaque décision sert une stratégie clairement définie.
Le patrimoine comme portefeuille de projets
Un patrimoine ne se résume pas à une somme d’argent ou à une liste de placements. Il doit être considéré comme un ensemble de projets, d’objectifs et de risques à organiser dans le temps.
Une même personne peut vouloir :
- Sécuriser son niveau de vie.
- Développer son entreprise.
- Financer les études de ses enfants.
- Préparer sa retraite.
- Acheter un bien immobilier.
- Réduire sa dépendance à son activité professionnelle.
- Transmettre dans de bonnes conditions.
Ces objectifs peuvent être compatibles, mais ils ne répondent pas tous au même horizon ni au même niveau de risque.
Par exemple, une épargne destinée à un projet dans deux ans ne devrait pas être pensée de la même manière qu’un capital destiné à la retraite dans vingt ans. De la même façon, un budget marketing visant une croissance rapide doit être confronté à la trésorerie disponible et à la capacité de l’entreprise à absorber cette évolution.
La première étape consiste donc à distinguer :
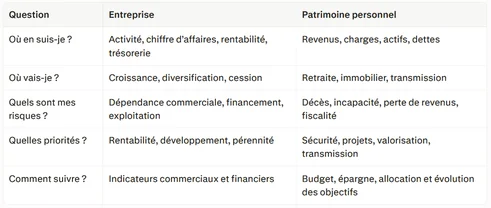
De la confusion à la décision
Beaucoup de personnes repoussent leur réflexion patrimoniale parce qu’elles la jugent trop technique. Pourtant, le premier enjeu n’est pas de connaître tous les produits financiers. Il consiste d’abord à comprendre sa situation et à hiérarchiser ses priorités.
Une démarche structurée peut commencer par cinq questions simples :
- Quels sont mes objectifs professionnels et personnels ?
- Quels revenus dois-je sécuriser aujourd’hui et demain ?
- Quelles sont mes principales fragilités ?
- Quelle part de mon patrimoine dépend de mon entreprise ou de mon activité ?
- Quelles décisions ne dois-je plus repousser ?
Cette méthode permet de passer d’une logique de réaction à une logique d’anticipation.
Chez Latium Patrimoine, cette approche repose sur la pédagogie plutôt que sur le jargon, la compréhension plutôt que la complexité et l’information avant toute décision.
Un audit pour prendre du recul
Un audit patrimonial et stratégique ne doit pas être perçu comme un inventaire de produits. C’est avant tout un temps de clarification.
Il peut permettre de :
- Cartographier les actifs, les revenus et les engagements.
- Identifier les interactions entre l’entreprise et la sphère personnelle.
- Repérer les risques insuffisamment couverts.
- Hiérarchiser les projets selon leur importance et leur échéance.
- Mettre en évidence les incohérences éventuelles.
- Définir des axes de réflexion concrets.
L’audit ne remplace pas une décision réfléchie. Il crée les conditions pour décider avec davantage de recul.
Il peut également constituer un support utile pour échanger avec les professionnels concernés : expert-comptable, avocat, notaire, banquier ou spécialiste de la protection sociale. Chacun intervient dans son domaine, mais la cohérence globale doit rester visible.
Une conférence pour comprendre avant d’agir
Pour les entreprises, associations, réseaux professionnels ou équipes de direction, une conférence peut être un moyen simple de sensibiliser les participants aux liens entre stratégie, argent et patrimoine. Latium-patrimoine organise régulièrement des conférences sur différents thèmes.
Les thèmes peuvent notamment aborder :
- Les erreurs fréquentes dans la gestion financière personnelle.
- Les interactions entre rémunération, protection et retraite.
- Les risques liés à la concentration du patrimoine dans l’entreprise.
- La préparation des grandes étapes : investissement, transmission, cession.
- Les principes d’une décision financière responsable.
- La différence entre information, conseil et promesse commerciale.
L’objectif n’est pas de proposer une solution universelle. Il est de donner des repères pour mieux comprendre, poser les bonnes questions et éviter les décisions prises dans l’urgence.
Passez de la réflexion à l’action
Votre entreprise se développe, mais votre situation personnelle manque de visibilité ?
Vous êtes dirigeant, entrepreneur ou particulier et vous souhaitez mieux relier vos objectifs professionnels à votre stratégie patrimoniale ?
Demandez votre audit
Un audit permet d’identifier vos priorités, vos zones de fragilité et les sujets à approfondir, sans partir directement d’un produit ou d’une solution toute faite.
[Demander un audit patrimonial et stratégique]
Organisez une conférence
Vous souhaitez sensibiliser vos collaborateurs, vos clients ou les membres de votre réseau aux fondamentaux de la gestion financière et patrimoniale ?
Faites le point gratuitement
Vous pouvez également commencer par une évaluation de votre niveau financier et de votre situation patrimoniale. Cette démarche vise à structurer votre réflexion et à identifier vos axes de progression. Elle ne constitue pas un conseil personnalisé en investissement.
Mieux comprendre aujourd’hui, c’est se donner davantage de liberté pour décider demain.Les informations présentées dans cet article sont générales et pédagogiques. Elles ne constituent ni une recommandation personnalisée, ni une promesse de rendement, ni un conseil en investissement. Toute décision doit être étudiée au regard de votre situation, de vos objectifs et de votre horizon.
